LUÍS MUCAVE, PCE DA AFRIMONEY
Págs. 4 e 6
“As carteiras digitais não estão para competir com os bancos, mas para ser um parceiro estratégico”
Por Afonso Benjamim
LUÍS MUCAVE, PCE DA AFRIMONEY
O gestor considera que o mercado angolano de mobile money ainda está numa fase de consolidação, marcada por desafios ligados à literacia financeira e ao uso predominante do dinheiro físico. Luís Mucave aponta que a instabilidade da internet e as falhas de conectividade afetam a experiência dos utilizadores.
Qual é o balanço que faz do desempenho da Afrimoney desde o seu lançamento em abril de 2023 no mercado nacional? Definiria este momento como uma fase ainda de descoberta e implementação. É necessário criar bases extremamente sólidas para o mercado de mobile money, uma vez que existem vários desafios que, muitas vezes, não são regulatórios, mas sim culturais e ligados à educação financeira. A Afrimoney ainda está a navegar nesse cenário, procurando padrões que possam ajudar no crescimento do mercado angolano.
Quais são os principais desafios das carteiras digitais em Angola? O dinheiro físico é o nosso principal concorrente. Muitas pessoas olham para o Multicaixa Express e para os bancos como concorrentes das carteiras digitais, mas não são. São parceiros que podem ajudar-nos a alcançar resultados de forma mais rápida e pragmática. O grande desafio continua a ser o uso do dinheiro físico, sobretudo devido aos baixos níveis de educação, literacia financeira e digital no país. Por isso, é necessário um esforço contínuo.
A quem cabe a responsabilidade desse esforço?
Todas as carteiras digitais que atuam neste negócio devem contribuir para esse esforço de educação. As pessoas não deixam de usar carteiras digitais porque não querem, mas sim porque ainda não compreendem bem como funcionam.
No caso concreto da Afrimoney, o que tem feito?
Temos feito um grande trabalho de educação e sensibilização. Contamos também com o apoio do BNA em algumas atividades de sensibilização e educação financeira. Este ano, vamos destinar cerca de 40% do nosso investimento à educação e literacia financeira dos clientes, para ajudar a reduzir os níveis de desconhecimento. Isso poderá beneficiar não apenas a Afrimoney, mas todo o mercado. Muitas pessoas ainda questionam como podem confiar num dinheiro guardado no telemóvel e o que acontece ao saldo caso o aparelho seja roubado. Estamos justamente a trabalhar para reduzir essa falta de conhecimento.
Defende o esforço na promoção da educação e literacia financeira por parte das empresas detentoras dessas carteiras. E quanto ao Governo, o que tem feito relativamente a essa questão?
Algumas iniciativas já estão em curso e isso é de louvar, porque não é em todas as geografias que vemos um esforço semelhante ao que está a ser feito em Angola. Um exemplo é o Kwik, uma plataforma que veio impulsionar os índices de inclusão financeira. A EMIS, que atualmente suporta tecnicamente esta solução em conjunto com o BNA, também tem desempenhado um trabalho extraordinário. Existem atividades em mercados informais para sensibilizar e ensinar as pessoas a aderirem às carteiras digitais. Ferramentas como o Kwik, que garantem interoperabilidade entre clientes bancários e não bancários, representam um suporte extremamente valioso para o desenvolvimento do setor.
É notável a presença de agentes da Afrimoney nos mercados informais a sensibilizar pequenos comerciantes. Aquele é o público-alvo da plataforma?
O objetivo macro é abranger todos os segmentos sociais, independentemente da classe econômica, desde que o cliente identifique valor na utilização da nossa carteira. Contudo, o nosso principal foco continua a ser a população não bancarizada, sobretudo mulheres e trabalhadores informais que ainda guardam o dinheiro em casa. Queremos oferecer-lhes uma solução segura para proteger e gerir melhor os seus rendimentos.
E como avalia o nível de alcance às populações rurais e pessoas com baixos níveis de alfabetização?
Estamos a desenvolver produtos específicos para pessoas ligadas à agricultura e para clientes com baixo nível de alfabetização. Também estamos a trabalhar em estratégias de comunicação adaptadas a esse público, que muitas vezes não sabe ler nem escrever, mas exerce atividade econômica e necessita de apoio na gestão financeira.
Atualmente existem várias carteiras digitais, como a Unitel Money, o E-Kwanza, PayForAll, entre outras. Como é que olha para a concorrência hoje?
O facto de existirem vários provedores demonstra que o mercado está cada vez mais aberto e que o ambiente regulatório está estruturado para permitir o crescimento do setor. Apesar de todos sermos regulados pelo BNA e termos o mesmo tipo de licença, os modelos de negócio são diferentes. A Unitel Money e a Afrimoney, por exemplo, atuam mais na essência de mobile money, baseado numa forte gestão, rede de agentes e distribuição, diferente das outras carteiras que se dedicam apenas aos pagamentos online, em que os utilizadores têm de necessariamente ter um aplicativo para terem acesso a esses serviços.
O ambiente de negócio é favorável?
Sim, o ambiente é favorável. No entanto, ainda falta um investimento mais forte na educação financeira e na literacia digital, para que as pessoas compreendam o verdadeiro valor dessas ferramentas. As pessoas precisam confiar nas carteiras digitais.
A qualidade da rede do nosso país ainda mostra níveis de qualidade questionáveis, tanto de internet quanto de telefonia. Como têm superado este desafio?
A instabilidade da rede continua a ser um grande desafio, porque afeta diretamente a experiência do cliente. Sempre que há falhas, procuramos identificar os clientes afetados e acompanhar cada situação. É um problema que afeta a confiança dos utilizadores, sobretudo quando tentam fazer pagamentos ou compras e não conseguem concluir as operações.
Que garantias de segurança as carteiras digitais oferecem aos clientes?
A confiança e a segurança são pilares deste negócio. Garantimos que nenhuma transação seja realizada sem o PIN do cliente. Além disso, contamos com sistemas robustos para prevenir ataques cibernéticos e proteger os utilizadores.
Há muitos ataques cibernéticos?
Existem várias tentativas internas e externas, mas dispomos de mecanismos eficazes para identificar e neutralizar essas ameaças e proteger sempre os nossos clientes.
E quanto às fraudes?
Não temos registo de fraudes internas. O que ocorre com maior frequência são casos de engenharia social, em que pessoas se fazem passar por agentes da Afrimoney para tentar obter os dados dos clientes e recorrer às burlas. Por isso, mantemos campanhas permanentes de sensibilização.
A Afrimoney ocupa atualmente o segundo lugar no ranking das reclamações enviadas ao BNA.
Como justifica isso?
As reclamações são importantes porque nos ajudam a identificar pontos de melhoria. Quando se tem milhões de utilizadores, é natural que existam queixas. Muitas delas estão ligadas a falhas de conectividade e atrasos nas confirmações de transações.
A inteligência artificial, assim como pelo mundo fora, começou a ser adotada por muitas empresas e em muitas plataformas a nível nacional…
Sim. Temos utilizado esta tecnologia principalmente para melhorar a operacionalização dos nossos processos internos. No entanto, no que toca à inovação de produtos e serviços para os clientes, o impacto ainda é reduzido.
O que o Governo pode fazer para impulsionar o mercado de mobile money?
Seria importante que o Governo reforçasse o apoio institucional às atividades das carteiras digitais, uma vez que contribuem diretamente para a Estratégia Nacional de Inclusão Financeira 2025/2027. A presença e o apoio do Estado reforçam a confiança dos cidadãos.
Em 2024 a plataforma alcançou os dois milhões de clientes cadastrados. Quantos clientes a plataforma possui atualmente?
Neste momento, temos uma base registada de cerca de três milhões de clientes.
Quando esperam ter presença em todas as províncias?
Neste momento estamos em cerca de cinco províncias e o nosso objetivo é garantir que nos próximos dois anos já estejamos a cobrir quase todo o país. As nossas operações vão já abrir em Cabinda e no Soyo nos próximos dois meses, e brevemente também no Bié. Isso vai reforçar a nossa presença no público-alvo rural.
Acredita que os angolanos vão aderir cada vez mais às carteiras digitais nos próximos anos?
Sim. Muitos mercados que hoje são referências levaram cinco ou seis anos para consolidar o mobile money. Angola ainda está numa fase inicial, mas acredito que, nos próximos anos, veremos um posicionamento muito mais forte das carteiras digitais no país.
Afrimoney tem presença em outros países africanos. Como foi a aceitação nestes países?
Estamos em Serra Leoa, Quênia, Gâmbia, Congo e RDC. Os nossos serviços não existem todos para todos esses países. Recentemente, lançámos o nosso portfólio de serviços financeiros na Serra Leoa, então Angola será o segundo no mercado a disponibilizar este segmento para os clientes. Em termos de aceitação, quase todos receberam bem. Já têm o mobile money há muitos anos. As nossas operações na Serra Leoa iniciaram por volta de 2003 e, logo nos anos seguintes, os outros países. Todos esses países começaram mais cedo a penetração de uso de mobile money, diferente de Angola que começou a adotar o sistema muito tarde. Por outro lado, existem necessidades diferentes entre esses países. Se formos analisar os números, boa parte desses países está muito abaixo em termos de bancarização em relação a Angola.
A taxa de bancarização influencia na adesão das carteiras digitais?
Muitos países que têm uma taxa baixa de bancarização são os que facilmente crescem no mobile money. Então, em Angola, temos muita gente que usa os bancos, leva um tempo para atingir aquele pessoal que não está bancarizado, pois, no país, as pessoas não estão bancarizadas porque não têm a alfabetização ou a literacia digital a um nível elevado. É por isso que existe mais trabalho para as carteiras.
Também há a questão da taxa de abertura de conta dos bancos que tem aumentado nos anos?
Exatamente. Por isso, digo que as carteiras digitais não estão para competir com os bancos, mas para serem um parceiro extremamente estratégico. Porque, se o banco hoje diz que só quer clientes que têm uma capacidade de entrada de, pelo menos, 25 mil kwanzas, já há uma exclusão. Então, a ideia é que a pessoa que foi excluída tenha espaço, pode não ser na banca, mas na carteira digital, porque ela está democratizada, não olha muito para a sua capacidade financeira.
Falou do lançamento do portfólio de serviços financeiros. Pretendem lançar outros serviços além de pagamentos e transferências?
Estamos a apostar em vários segmentos, mas os serviços de pagamentos e transferências continuam a ser essenciais. Muito em breve, iremos lançar o nosso portfólio de serviços financeiros, que incluirá soluções de microcrédito, micro-poupança e micro-seguros. Além disso, estamos a desenvolver o segmento de global payments, dedicado a pagamentos internacionais, permitindo transferências para o exterior e recepção de valores provenientes de outros países. Estes portfólios serão extremamente relevantes, não apenas para a classe baixa, mas também para a classe média, que atualmente necessita de serviços mais rápidos, simples e instantâneos, algo que ainda não é oferecido de forma eficiente no mercado.
Quando é que esses serviços estarão disponíveis?
Ainda este ano, mais de 50% dos serviços que mencionei estarão disponíveis no mercado, permitindo-nos, de facto, alcançar um público muito mais amplo. Um dos grandes desafios, que ainda não referi, é que os clientes já não veem tanto valor em serviços básicos como transferências, levantamentos ou pagamentos de água e eletricidade. Eles procuram algo mais completo. Costumo dizer que Angola deve começar já com o mobile money 2.0, ou seja, uma plataforma integrada que englobe diferentes áreas de negócio: serviços financeiros, remessas, soluções para empresas e mecanismos que permitam, por exemplo, o pagamento de salários. São precisamente esses segmentos que vão tornar o mercado mais saudável, dinâmico e atrativo para que mais pessoas e empresas adiram.
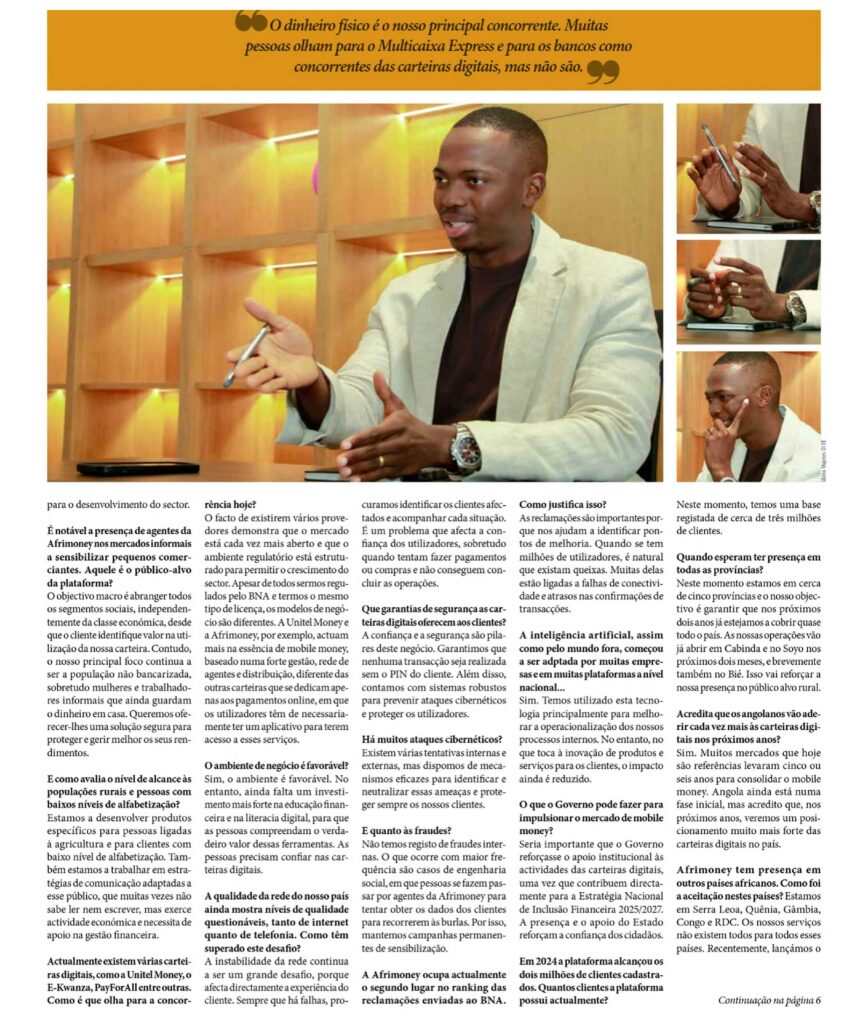
O dinheiro físico é o nosso principal concorrente. Muitas pessoas olham para o Multicaixa Express e para os bancos como concorrentes das carteiras digitais, mas não são.
O facto de existirem vários provedores demonstra que o mercado está cada vez mais aberto e que o ambiente regulatório está estruturado para permitir o crescimento do setor. Apesar de todos sermos regulados pelo BNA e termos o mesmo tipo de licença, os modelos de negócio são diferentes.
Perfil
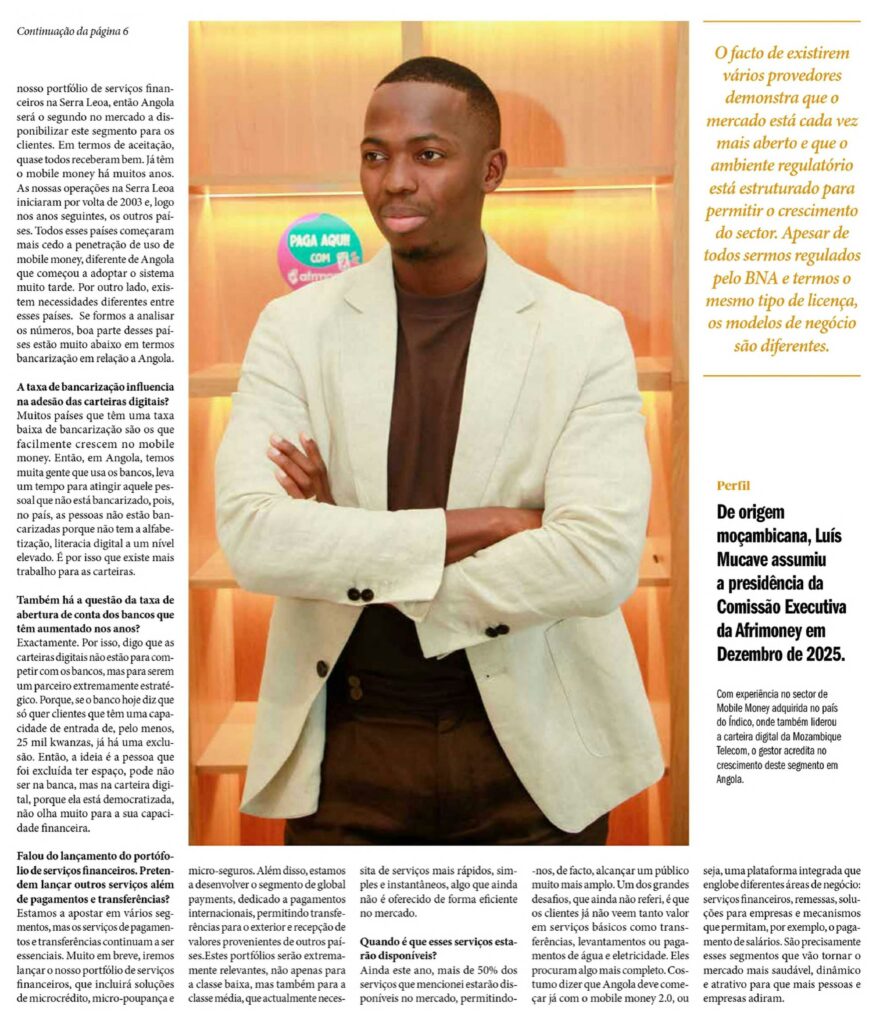
De origem moçambicana, Luís Mucave assumiu a presidência da Comissão Executiva da Afrimoney em dezembro de 2025.
Com experiência no setor de Mobile Money adquirida no país do Índico, onde também liderou a carteira digital da Mozambique Telecom, o gestor acredita no crescimento deste segmento em Angola.
Máiro Mujetes ©VE